เงินสำรองฉุกเฉินควรมีกี่เดือน และควรเก็บไว้ที่ไหน
เงินสำรองฉุกเฉินคือเงินที่กันไว้รับเหตุไม่คาดคิด เช่น รายได้หยุด ค่ารักษาเร่งด่วน หรือของจำเป็นเสีย เป้าหมายคือช่วยให้ผ่านเหตุการณ์นั้นได้โดยไม่ต้องรีบขายสินทรัพย์หรือสร้างหนี้ใหม่
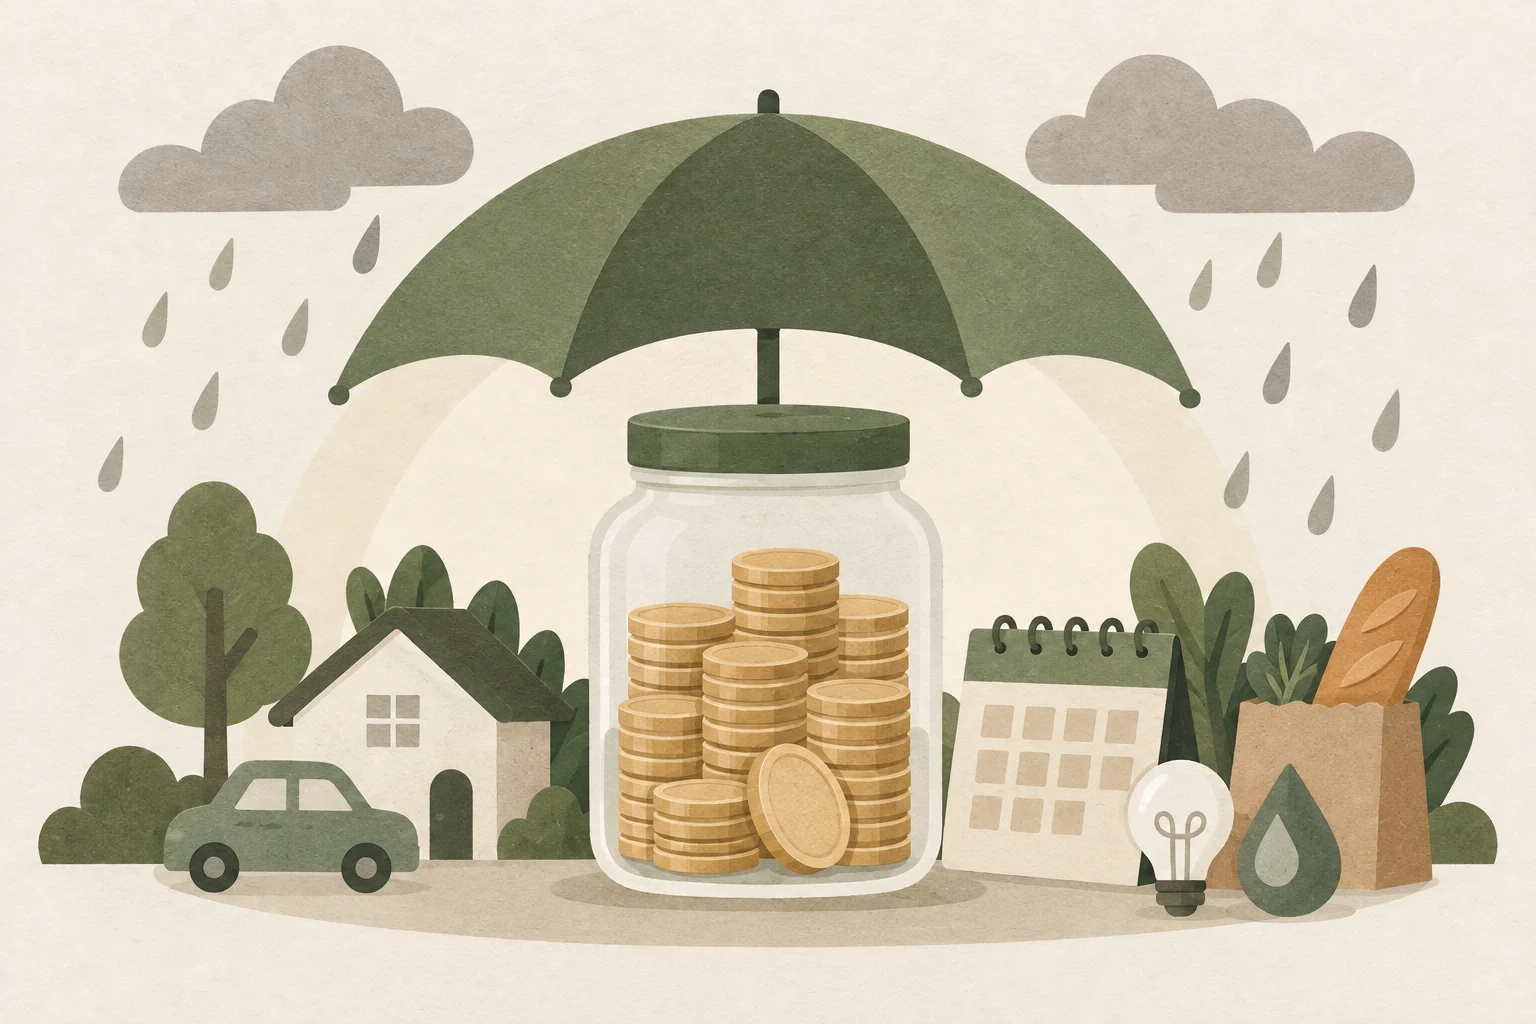
คำตอบสั้น ๆ: เริ่มที่ 3–6 เดือนของรายจ่ายจำเป็น
แนวทางจากธนาคารแห่งประเทศไทยและตลาดหลักทรัพย์แห่งประเทศไทยคือมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายต่อเดือน แต่ควรคำนวณจากเงินที่จำเป็นต่อการดำรงชีวิตและภาระที่หยุดไม่ได้ ไม่ใช่ดูจากเงินเดือนอย่างเดียว
คำนวณจากรายจ่ายอะไรบ้าง
รวมค่าอาหารพื้นฐาน ที่อยู่อาศัย ค่าน้ำไฟ การเดินทาง ค่ารักษา เบี้ยประกันที่ต้องจ่าย ค่าเลี้ยงดู และค่างวดขั้นต่ำ จากนั้นตัดรายจ่ายที่พักได้ชั่วคราว เช่น ท่องเที่ยวหรือซื้อของตามความต้องการ
ตัวอย่าง หากรายจ่ายจำเป็นรวมเดือนละ 25,000 บาท เป้าหมายสามเดือนคือ 75,000 บาท และหกเดือนคือ 150,000 บาท คุณไม่จำเป็นต้องเก็บครบในครั้งเดียว เริ่มจากเป้าหมายหนึ่งเดือนแล้วเพิ่มเป็นลำดับได้
ใครควรเผื่อมากกว่า 6 เดือน
ตัวเลขอาจต้องสูงขึ้นเมื่อรายได้ผันผวน เป็นฟรีแลนซ์ ทำธุรกิจตามฤดูกาล มีผู้พึ่งพิงหลายคน มีภาระรักษาพยาบาลต่อเนื่อง หรือหางานใหม่ในสายอาชีพได้ยาก ตรงกันข้าม ผู้มีรายได้สองทางและสวัสดิการครอบคลุมอาจไม่จำเป็นต้องกันเงินมากเท่ากัน
ควรเก็บเงินสำรองฉุกเฉินไว้ที่ไหน
ให้ความสำคัญกับการถอนใช้ได้ทันเวลา ความเสี่ยงต่ำ และแยกจากเงินใช้จ่ายประจำ บัญชีออมทรัพย์เป็นตัวเลือกที่เข้าใจง่าย ส่วนกองทุนตลาดเงินหรือกองทุนตราสารหนี้มีความเสี่ยงและเงื่อนไขต่างจากเงินฝาก จึงต้องอ่านนโยบาย ค่าธรรมเนียม และเวลารับเงินก่อนเลือก
เงินสำรองฉุกเฉินไม่ควรอยู่ทั้งหมดในสินทรัพย์ที่ราคาผันผวนหรือขายยาก เพราะมูลค่าอาจลดลงในวันที่ต้องใช้จริง แบ่งบางส่วนไว้ในช่องทางที่เข้าถึงได้ทันทีจะช่วยลดความเสี่ยงนี้
เหตุการณ์แบบไหนควรใช้เงินก้อนนี้
ถามสองข้อก่อนถอน: เหตุการณ์นี้จำเป็นและไม่คาดคิดหรือไม่ และถ้าไม่จ่ายตอนนี้จะกระทบสุขภาพ ความปลอดภัย รายได้ หรือภาระสำคัญหรือไม่ ค่าใช้จ่ายที่วางแผนล่วงหน้าได้ เช่น ภาษีรายปีหรือท่องเที่ยว ควรแยกเป็นกองเงินอีกประเภท
สร้างเงินสำรองอย่างไรเมื่อยังมีหนี้
ไม่จำเป็นต้องรอให้หนี้หมดจึงเริ่มออม ลองสร้างเงินกันชนขนาดเล็กก่อนเพื่อไม่ให้เหตุฉุกเฉินกลายเป็นหนี้เพิ่ม จากนั้นจึงเร่งลดหนี้ดอกเบี้ยสูง และค่อยขยายเงินสำรองจนถึงเป้าหมายที่เหมาะสม อ่านรายละเอียดใน ควรปิดหนี้ก่อนออมหรือลงทุน
ใช้แล้วต้องทำอย่างไร
การใช้เงินสำรองตามเหตุฉุกเฉินไม่ใช่ความผิด หลังสถานการณ์คลี่คลาย ให้กำหนดยอดเติมกลับที่ทำได้จริงและทบทวนว่าเป้าหมายเดิมยังเพียงพอหรือไม่